
EE. UU. y China compiten por minerales clave y favorecen a Congo, Brasil y Kazajistán
31 de octubre de 2026

Detrás de cada centro de datos, cada auto eléctrico y cada turbina eólica hay una lista de minerales sin los cuales nada de eso funcionaría. El cobre transporta la electricidad. El litio, el cobalto y el níquel están en las baterías. Las tierras raras forman los imanes de motores y generadores. El tungsteno es clave en herramientas industriales y en armamento de alta tecnología.
Durante años, China se aseguró una posición dominante en la extracción y, sobre todo, en el procesamiento de muchos de esos materiales. Ahora, Estados Unidos intenta recuperar terreno. Y esa competencia está redirigiendo enormes sumas de dinero hacia un puñado de países que tienen lo que ambas potencias necesitan.
Un nuevo superciclo de materias primas
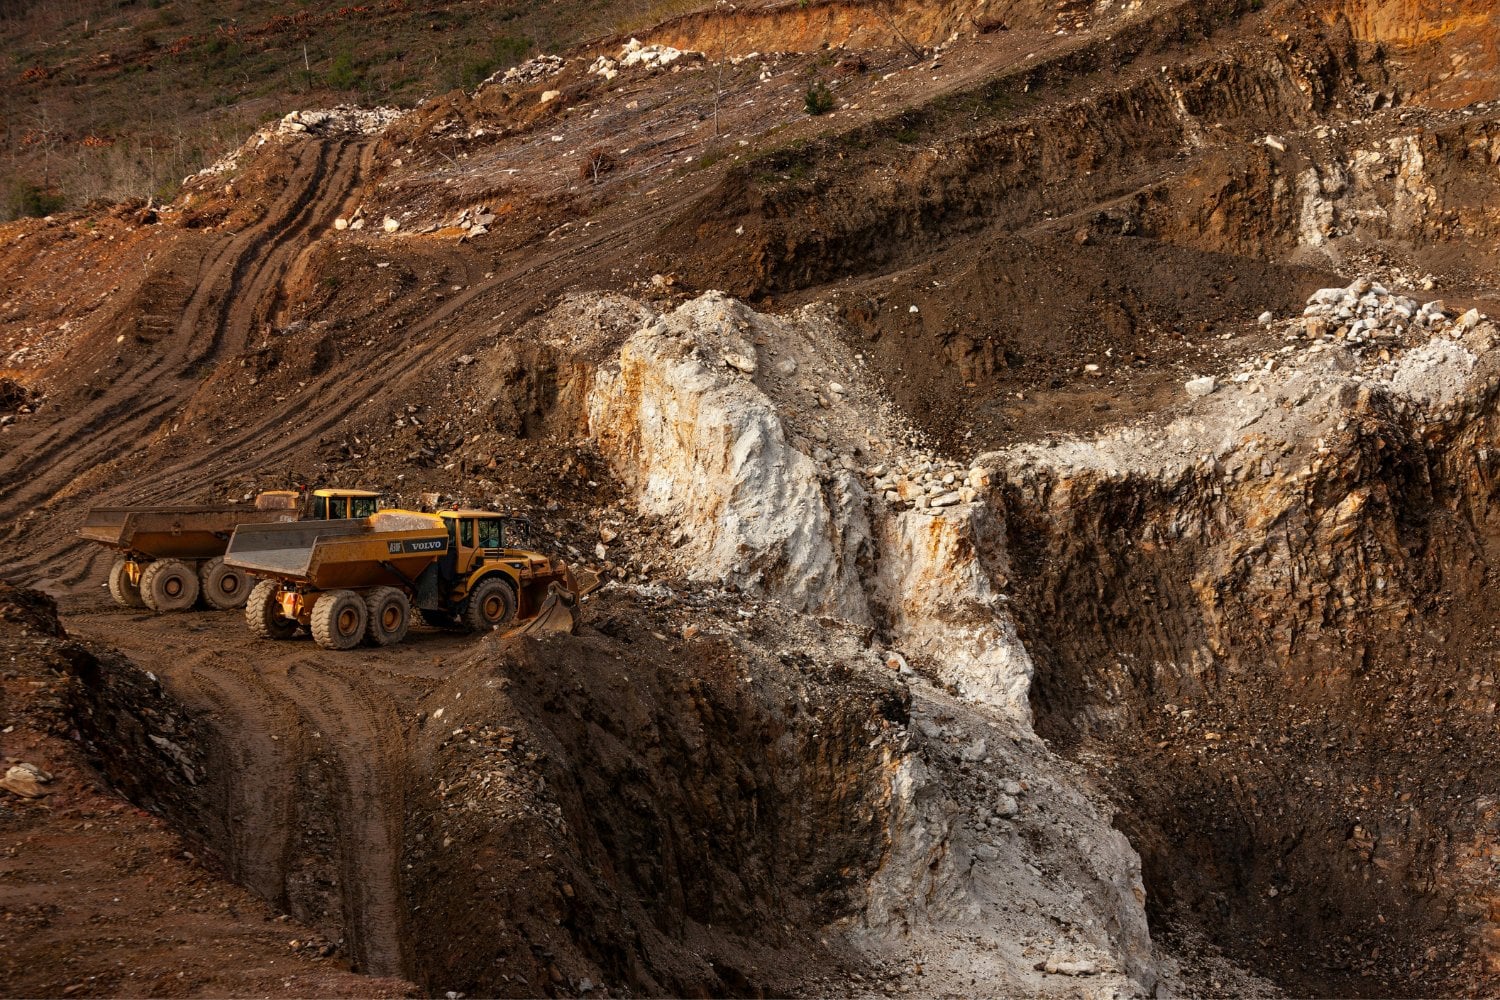
Según un análisis de la revista The Economist, el gobierno y las empresas estadounidenses invirtieron unos 15.400 millones de dólares en minas en el extranjero en 2025, frente a casi nada el año anterior. Las grandes mineras estatales chinas, por su parte, gastaron más de 30.000 millones fuera del país, mucho más que en 2024. La inversión combinada de ambas potencias no alcanzaba estos niveles desde que terminó el último gran ciclo de alza de las materias primas, hace una década.
Cinco países recibieron casi el 80% de ese dinero: la República Democrática del Congo, Brasil, Kazajistán, Zambia y Canadá. Algunos analistas hablan ya de un nuevo superciclo, un periodo prolongado de demanda y precios altos como el que impulsó el crecimiento de China a comienzos de este siglo.
Las instituciones internacionales también se suman. En octubre, el presidente del Banco Mundial, Ajay Banga, anunció que el organismo multiplicará por cinco su financiamiento al sector de metales y minerales, hasta unos 19.000 millones de dólares entre 2026 y 2030.
El detonante: las tierras raras

La urgencia se aceleró en abril de 2025, cuando China impuso controles a la exportación de siete tierras raras medianas y pesadas, entre ellas el disprosio y el terbio, imprescindibles para fabricar imanes de alto rendimiento usados en vehículos eléctricos, turbinas, electrónica y sistemas militares. China controla la mayor parte del procesamiento mundial de estos elementos, y las restricciones provocaron una fuerte caída de sus exportaciones de imanes.
Desde entonces, Washington busca fuentes alternativas. El caso más claro está en Brasil. En septiembre de 2026, la empresa estadounidense USA Rare Earth completó la compra de Serra Verde, una mina en el estado de Goiás valorada en unos 2.800 millones de dólares, con fuerte respaldo financiero del gobierno de Estados Unidos. La mina produce los cuatro elementos magnéticos más demandados: neodimio, praseodimio, disprosio y terbio. Es una de las pocas fuentes de tierras raras pesadas fuera de Asia.
El Congo, el gran ganador
El mayor beneficiado, por ahora, es la República Democrática del Congo, uno de los principales productores mundiales de cobre y el mayor de cobalto. China anunció inversiones para ampliar minas de cobre y propone un proyecto mucho mayor. Al mismo tiempo, un fondo respaldado por el gobierno estadounidense negocia la compra de una participación en una mina operada por Glencore, y una startup californiana explora litio en el yacimiento de Manono.
Según The Economist, la inversión minera extranjera en el Congo equivalió en 2025 a cerca del 8% de su producto interno bruto. Esa entrada de dinero también le dio poder de negociación: en una visita a Pekín, sus funcionarios consiguieron compromisos de China para invertir en procesamiento local y compartir la propiedad de proyectos con empresas estatales congoleñas.
En Kazajistán, la disputa gira en torno al tungsteno. Ambas potencias compiten por los derechos de explotación de grandes yacimientos, y, según funcionarios estadounidenses citados por la revista, el país consiguió en uno de los proyectos una participación mayor de la que Washington ofrecía al principio.
La otra cara del boom
La historia de los superciclos anteriores invita a la cautela. Durante el último, impulsado por la demanda china, varios países exportadores crecieron rápidamente gracias al petróleo o los metales, pero muchos no lograron transformar esa riqueza en desarrollo duradero cuando los precios cayeron.
También hay un problema de oferta. Descubrir y poner en marcha una mina puede llevar una década o más. Algunas estimaciones indican que la demanda de cobre podría superar a la oferta en un 8% en los próximos diez años. Y la intervención de los gobiernos, que pagan precios inflados para asegurarse recursos o bloquear al rival, distorsiona las señales que guían a las empresas mineras, lo que podría terminar frenando la inversión en nuevos proyectos.
La transición energética y el auge de la inteligencia artificial dependen, en última instancia, de rocas extraídas del subsuelo. Y la geografía de esas rocas está redibujando el mapa de la economía mundial.